대표자 급여가 만드는 세금 차이
급여 설정이 회사와 개인 양쪽에 미치는 영향을 봅니다.
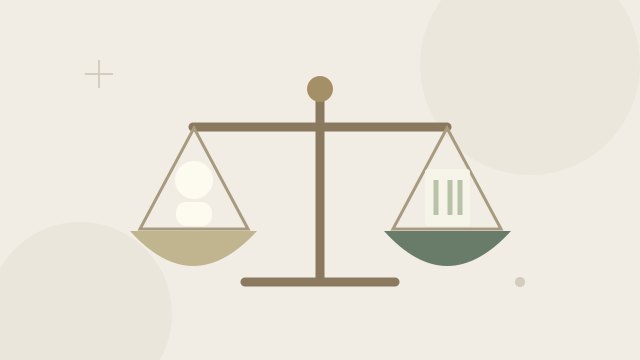
한쪽을 줄이면 다른 쪽이 늘어납니다
대표자 급여를 늘리면 회사의 과세 소득이 줄지만 개인의 근로소득과 보험료가 늘어납니다. 반대로 급여를 줄이면 개인 부담은 줄고 회사에 이익이 남습니다. 한쪽만 보고 최적을 찾으면 전체 부담이 커질 수 있습니다.
한눈에 정리하기
| 급여 수준 | 회사 | 개인 |
|---|---|---|
| 높게 설정 | 과세 소득 감소 | 근로소득·보험료 증가 |
| 낮게 설정 | 이익 유보 | 개인 부담 감소 |
| 변경 | 절차 필요 | 신고 변경 |
| 근거 | 결정 서류 | 적정성 설명 |
개인사업자와의 구조 차이
개인사업자는 자신에게 급여를 지급하는 개념이 없고 사업소득으로 과세됩니다. 법인은 대표자도 회사로부터 보수를 받는 구조이므로 급여 설계가 가능해집니다. 이 유연성이 법인의 특징 중 하나입니다.
근거가 필요합니다
보수는 정관이나 주주총회 등 정해진 절차에 따른 결정이 있어야 하고 금액의 적정성도 설명할 수 있어야 합니다. 근거 없이 과도한 금액을 지급하면 비용 인정에 문제가 생길 수 있습니다. 결정 과정을 문서로 남기세요.
자주 묻는 질문
급여를 0원으로 둘 수 있나요?
가능하지만 보험 관계와 소득 증빙에 영향이 있습니다. 상황에 따라 판단하세요.
급여는 언제 정하나요?
사업연도 초에 정하고 절차를 남기는 것이 일반적입니다. 변경 시에도 절차가 필요합니다.
읽은 내용을 내 상황에 대입해 보세요.
관련 도구 사용하기 →출처와 확인 기준
자료 확인일 2026-10-07. 실제 신청 시 적용 법령과 기관 안내를 다시 확인하세요.